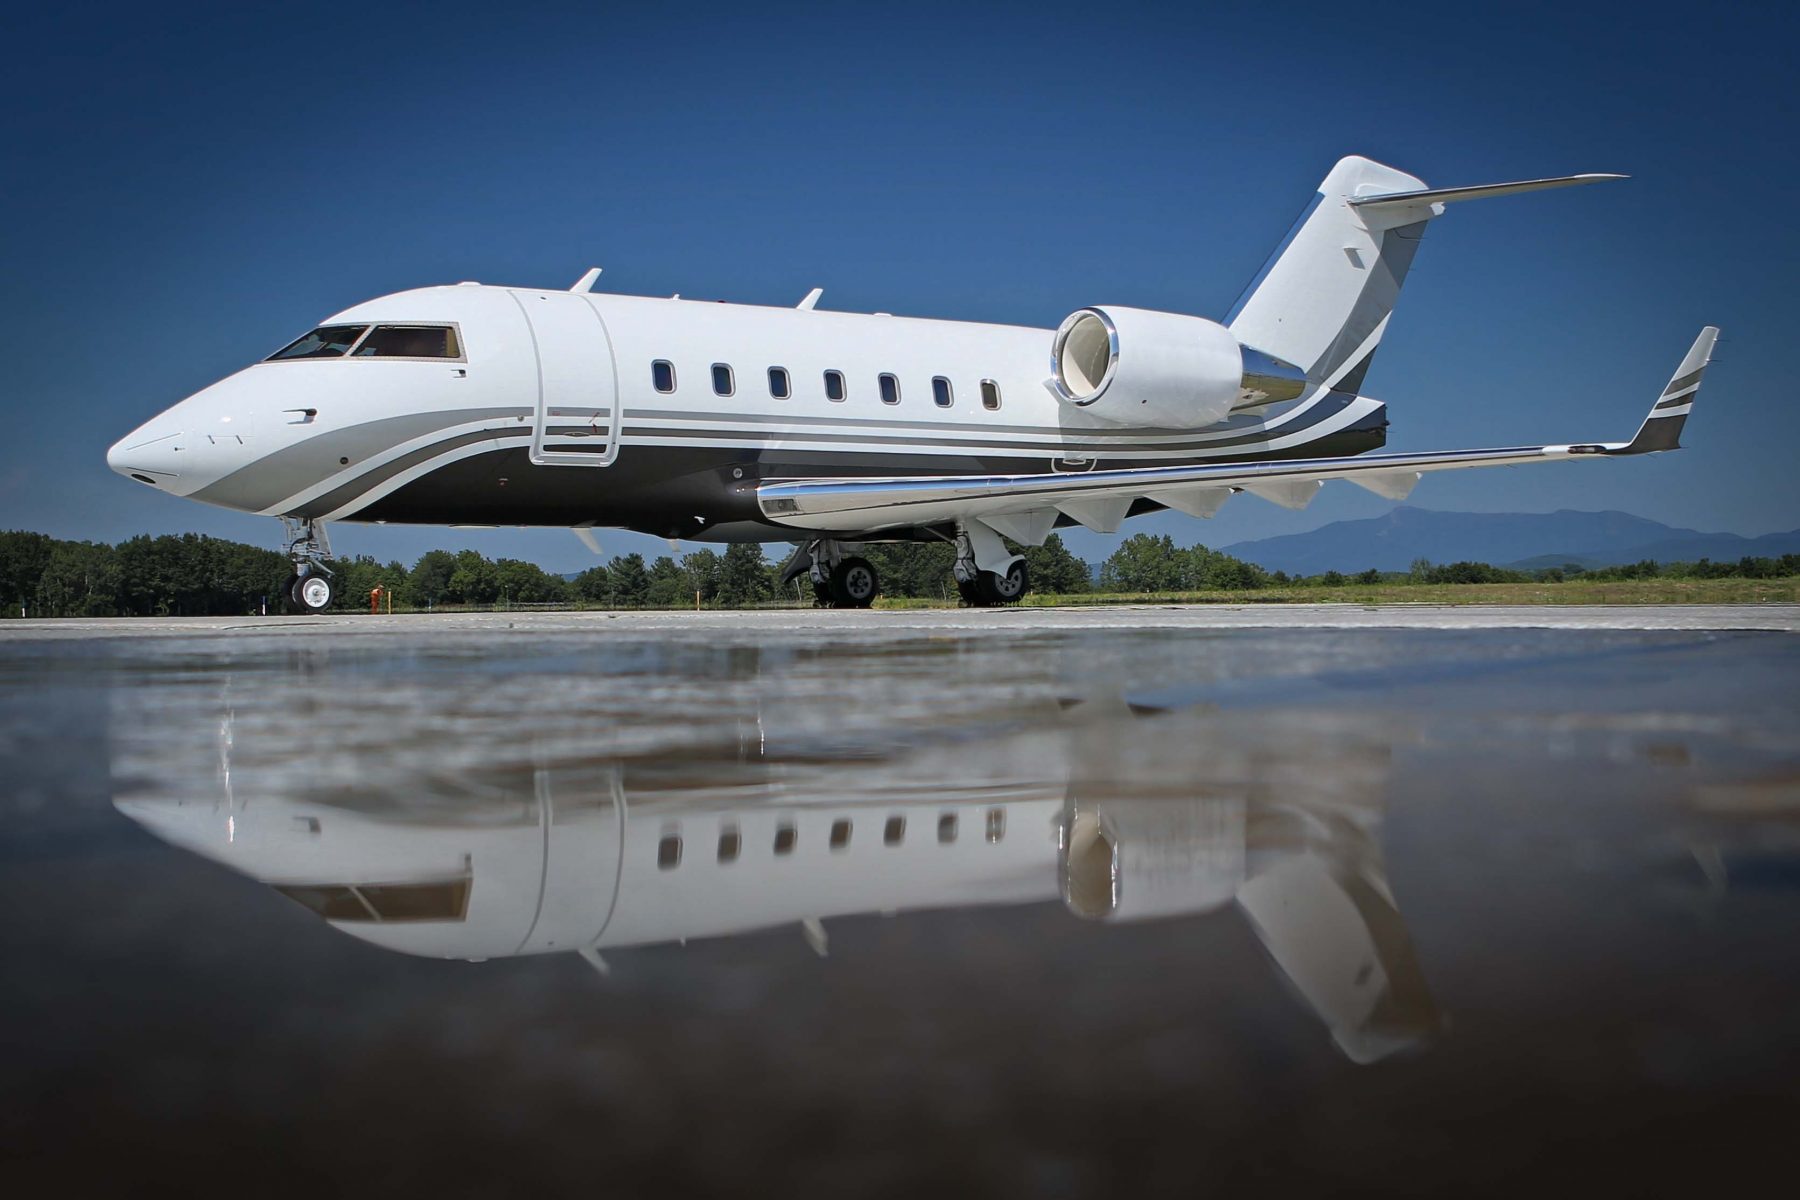
Конфликт разгорелся вокруг бизнес-джета Bombardier Challenger 605. Самолет, эксплуатируемый в режиме международной перевозки, прошел плановое техобслуживание в Дубае. Вернувшись в Россию, авиакомпания попыталась оформить судно как продукт переработки, заявив код преференции, позволяющий избежать НДС на основании Налогового кодекса.
Таможенники заняли жесткую позицию: льготы для ввозимых самолетов не распространяются на стоимость ремонтных операций, проведенных за пределами ЕАЭС. Арбитражный суд Московского округа ранее поддержал авиакомпанию, посчитав, что раз ремонт прошел в ОАЭ, то и объект обложения налогом в России отсутствует.
Верховный суд отменил это решение, указав на ошибку в трактовке норм. Согласно позиции высшей инстанции, в данном случае ключевым является не место оказания услуг, а факт ввоза продукта переработки на территорию ЕАЭС. Статья 148 Налогового кодекса, на которую ссылался перевозчик, в этих правоотношениях не работает. Налоговой базой признается именно стоимость ремонта, и она не попадает под действие льгот, предусмотренных для ввоза новых воздушных судов.


Комментарии (0)
Пока нет комментариев. Будьте первым!